欢迎进入深圳市中瑞标准技术服务有限公司~

137-9841-3841|0755-61323888
137-9841-3841|0755-61323888

CBAM(Carbon Border Adjustment Mechanism,碳边境调节机制)是欧盟为实现2050年碳中和目标推出的重要制度安排,其核心逻辑是:对进口到欧盟的高碳产品,按照其生产过程中的"嵌入碳排放量"征收与欧盟碳市场(EU ETS)相当的碳价,从而避免欧盟本土企业减排、而进口高碳产品"搭便车"造成的碳泄漏问题。
依据欧盟基础条例 Regulation (EU) 2023/956,CBAM的实施分为两个阶段:
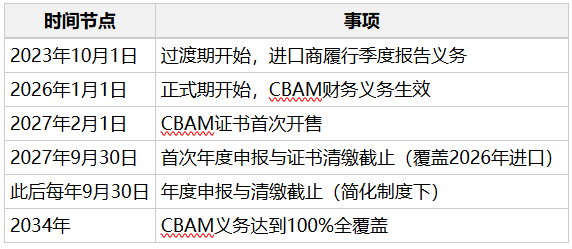
需要特别留意的是,欧盟已于2025年通过简化条例 Regulation (EU) 2025/2083,对正式期申报节奏作出调整:首次年度申报与证书清缴截止日统一延至2027年9月30日,同时证书销售自2027年2月1日起开放 。这一时间安排为仍在观望的出口企业留下了约一年的"窗口期",但也意味着留给企业建立数据体系的时间正在快速收窄。
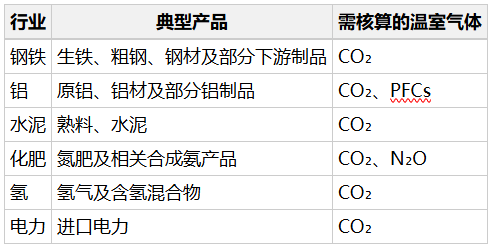
根据CBAM条例附录I的CN编码清单,正式期管控范围覆盖六大行业:
在申报义务的判定上,企业需要把握两个关键"标准":
一是50吨豁免门槛(de minimis)。按同一进口商、一个自然年内全部CBAM相关货物净重累计计算,年累计进口量不超过50吨的偶发小额进口可豁免完整申报义务(报关代码137)。但电力和氢两类产品不适用该豁免,一律纳入管理 。
二是嵌入排放的核算口径。CBAM要求核算的是产品生产过程的"嵌入碳排放",即直接排放(燃料燃烧、工艺排放等)加上相关间接排放(外购电力、热力对应的碳排放)。正式期起,企业须基于经认可核查机构核证的实际排放数据进行申报,数据口径直接影响最终碳关税费用。
进入正式期后,CBAM碳关税的费用由"嵌入排放量 × CBAM证书价格"计算,再扣除已付碳价与免费配额对应部分。其中证书价格是决定费用的核心变量,由欧盟按与EU ETS拍卖价挂钩的方式定期公布:
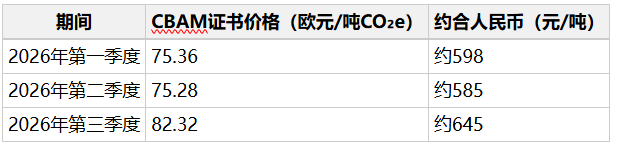
以上价格分别由欧盟委员会于2026年4月、7月及9月前后公布 。2026年内CBAM证书实行季度定价,自2027年起将调整为每周更新,碳价波动会更加频繁,企业需建立常态化碳价跟踪机制,提前测算并锁定订单碳成本预算。
图2:CBAM实施进程与碳价动态
在费用核算上,企业还应关注三个"减项":
此外,企业还需将碳核算与核查的服务费用纳入成本预算——包括监测计划编制、排放数据核算、第三方核查对接等专业服务投入。以中瑞标准为代表的低碳与可持续发展专业服务机构,可帮助企业把这一成本转化为长期竞争力。
CBAM正式期的申报义务主体是欧盟境内的进口商(授权CBAM申报人),而非中国出口工厂。理解这一点,是理清整个申报流程的前提。完整的CBAM申报流程可分为三个层面:
层面一:授权申报人申请(欧盟进口商)
年进口量超过50吨的欧盟进口商,须通过CBAM Registry的授权管理模块(AMM)申请成为授权CBAM申报人,申请本身免费。核心流程为三步 :
层面二:货物报关衔接(进口环节)
正式期起,进口CBAM货物报关时须提供有效的CBAM账号(Y128)、申请参考号(Y238)或豁免代码(137),否则货物将被海关拒绝放行。若申请已提交但授权尚未批复,可凭申请参考号Y238先行报关放行 。
层面三:年度申报与清缴(履约环节)
每年由授权申报人就上一日历年的进口嵌入排放提交年度CBAM申报,购买并清缴足额证书。首个正式期年度申报与清缴截止日为2027年9月30日,覆盖2026年全年进口货物的嵌入排放 。
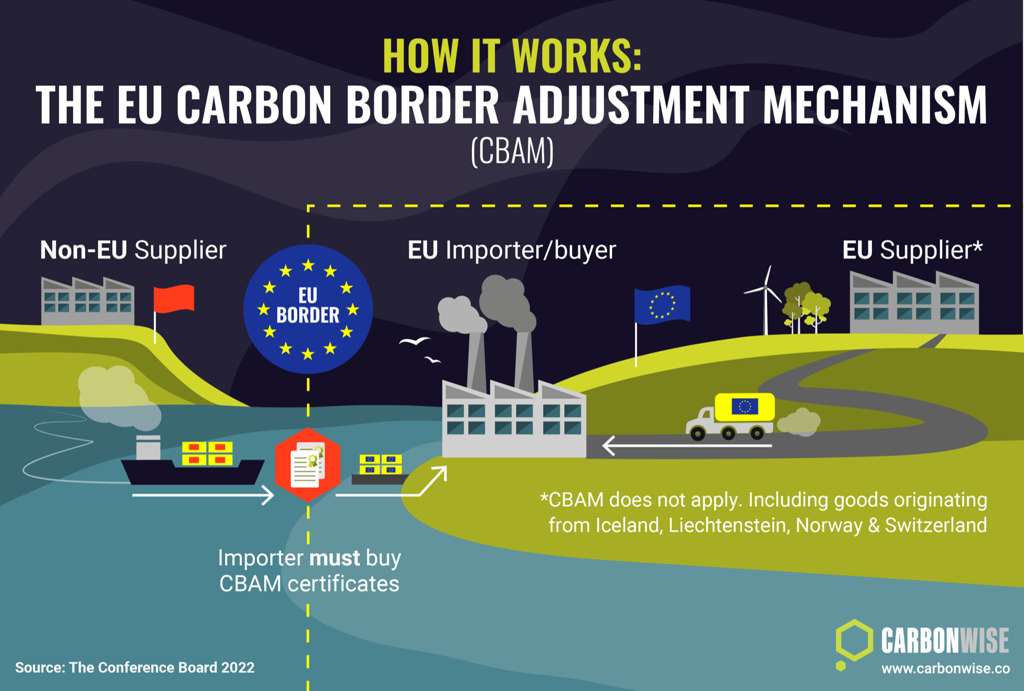
图3:CBAM碳关税进口申报与核算环节
对于中国出口企业而言,虽然不需要也不能直接申请CBAM授权,但却是整个合规链条的"数据源头",需要配合欧盟进口商完成四件事:提供按产品核算的实际嵌入排放数据(正式期须经认可核查机构核证);提供已付碳价的可证明文件以便抵扣;确认货物CN编码及是否触发50吨门槛;在DDP或间接海关代表模式下,于合同中明确申报责任与费用承担条款 。数据准备不足的企业,很可能面临欧盟买家压价甚至更换供应商的风险。
正式期申报数据的"含金量"取决于核查标准。CBAM法规(Annex II A.5)明确要求,采用实际排放值申报的境外生产设施必须建立CBAM监测计划(Monitoring Plan),该计划是第三方核查的对照基准,包含四大模块、22项要素 :

在数据获取路径上,企业面临"实际值"与"默认值"两个选择:
特别提醒两点:其一,电力间接排放的核算中,绝大多数中国出口企业只能采用欧盟默认电网因子,使用实际值的条件极其严格;其二,监测计划不是"一次性文件",设施、工艺或方法变更均须及时更新并保留变更日志,核查员会逐项对照检查 。
掌握申报周期是避免罚款的底线要求。以下为CBAM碳关税正式期核心时间线:
授权申报人的审批亦有明确周期:2025年6月15日之后提交的申请,法定审批时限最长120个自然日(补料或调查情形可延长)。因此建议计划出口的企业提前4—6个月启动申请,切勿临近首航才着手,以免影响货物放行。
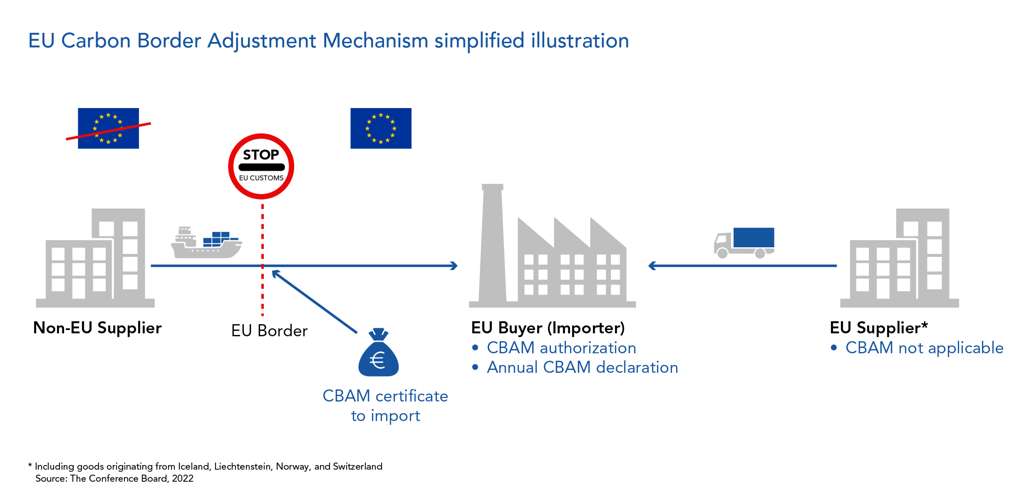
图4:CBAM碳关税最新政策动态
Q1:申请CBAM授权申报人要收费吗?多久能批下来?
申请本身免费,通过CBAM Registry的AMM在线提交。法定审批时限最长120个自然日(2025年6月15日后提交的申请),建议首次进口前至少提前4—6个月提交 。
Q2:中国工厂/出口商需要自己申请CBAM授权吗?
不需要。授权申报人必须是欧盟境内进口商或其指定的间接海关代表。但中国出口企业是嵌入排放数据的提供方,必须配合进口商完成数据核算、核证与抵扣证明,否则欧盟买家无法准确申报 。
Q3:货物已到港但授权还没批下来怎么办?
只要已在AMM提交申请,系统会生成申请参考号,报关时填附加参考Y238即可先放行。但若完全未提交申请,报关将因缺少有效CBAM代码被海关拒绝放行 。
Q4:一直用默认值申报行不行?
行,但成本代价高。默认值普遍高于实际值,碳关税费用可能成倍增加,且正式期后监管趋严。建议尽早建立实测体系,用经核查的实际值申报,这是降低CBAM碳关税费用最有效的路径 。
Q5:中国已支付的碳价能抵扣CBAM费用吗?
可以。凡在来源国生产环节已实际支付的碳价(如全国碳市场、地方试点碳市场),凭可证明文件,欧盟进口商可据此抵扣相应CBAM证书费用。
Q6:错过年度申报和清缴截止日有什么后果?
未按期提交申报或清缴证书将面临欧盟主管机关的处罚。建议企业建立内部合规日历,将申报周期管理纳入常态化运营。
面对CBAM碳关税,与其被动等待,不如主动布局。建议出口企业按以下顺序推进:
CBAM碳关税正式征收已成定局,费用、标准、流程、周期等规则仍在动态演进之中。对企业而言,越早建立实测、核查、申报的完整合规链条,越能在欧盟市场中占据主动。作为深耕验厂认证与低碳可持续发展领域的一站式综合服务商,深圳市中瑞标准技术服务有限公司(旗下设有中瑞碳研究院等品牌)可为企业提供CBAM监测计划编制、嵌入排放核算、核查对接、碳足迹管理、企业ESG规划及体系认证等全链条技术支持,服务网络覆盖中国、越南、柬埔寨、马来西亚、泰国等地区,已累计服务合作企业8000余家。如您的产品涉及欧盟出口,欢迎致电咨询!中瑞标准将为您量身定制CBAM碳关税合规与降本方案。

137-9841-3841
0755-61323888

扫一扫,权威审核标准早知道
扫一扫,权威审核标准早知道

137-9841-3841